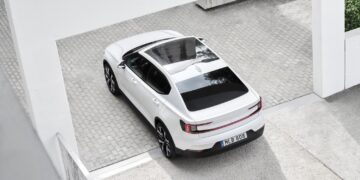
„Polestar“, kadaise laikyta drąsia „Volvo“ elektrinių automobilių atšaka, susiduria su vienu dramatiškiausių nuosmukių elektromobilių pramonėje. Įkurta 2017 m. kaip aukščiausios klasės, sportiškas ir technologiškai pažangus elektromobilių prekės ženklas, „Polestar“ turėjo tapti Skandinavijos sėkmės istorija. Vietoj to, bendrovė patyrė didelių nuostolių, ne kartą nepasiekė gamybos tikslų ir dabar stebi, kaip jos akcijų kaina NASDAQ biržoje krenta. Lietuvos skaitytojams, stebintiems pasaulines automobilių tendencijas, „Polestar“ situacija yra ryškus pavyzdys, kokia sudėtinga tapo šiuolaikinė elektromobilių rinka.
Kodėl „švediška Tesla“ nepateisino lūkesčių
„Polestar“ koncepcija skambėjo daug žadanti: joje dera „Volvo“ saugos filosofija, vien elektrinės jėgos agregatai ir sportiška dinamika. Tačiau vėlavimai kuriant ir ilgas laukimo laikas naujiems modeliams greitai nuvylė klientus. Paklausa neaugo laukiamu tempu, o bendrovė negalėjo pasiekti planuotų gamybos apimčių. Remiantis pasaulinėmis pramonės ataskaitomis, šis lūkesčių ir realybės neatitikimas tapo pagrindine finansinio stabilumo silpnėjimo priežastimi.
Gamybos vėlavimai ir nepasiekti tikslai
Naujų „Polestar“ modelių išleidimas dažnai būdavo atidėliojamas, kartais net mėnesiams. Klientai laukdavo ilgiau nei tikėtasi, o tai pakenkė pasitikėjimui prekės ženklu. Tuo pačiu metu sustiprėjo pasaulinė konkurencija elektromobilių rinkoje, Kinijos ir Amerikos gamintojams siūlant pigesnes ar pažangesnes alternatyvas. Rinkai keičiantis, „Polestar“ trūko ir masto, ir greičio, kad galėtų veiksmingai konkuruoti.
- Ilgas pagrindinių modelių laukimo laikas.
- Gamybos apimtys nuolat mažesnės nei prognozuota.
- Auganti konkurencija iš žinomų ir pigių elektromobilių prekių ženklų.
Rekordiniai finansiniai nuostoliai, nepaisant didėjančių pajamų
2025 m. trečiąjį ketvirtį „Polestar“ pranešė apie 365 mln. JAV dolerių nuostolį – 43 mln. JAV dolerių daugiau nei ankstesniais metais. Įdomu tai, kad tai įvyko nepaisant 36 proc. padidėjusių pajamų. Augančias bendrovės pajamas nustelbė augančios veiklos sąnaudos ir prekybos kliūtys, darančios įtaką elektromobilių importui.
Vienas iš svarbiausių veiksnių buvo JAV įvestų tarifų importuojamiems elektromobiliams. Šie tarifai smarkiai padidino „Polestar“ sąnaudas, apribojo pelningumą ir sumažino konkurencingumą vienoje iš svarbiausių jos rinkų. Dėl to bendrovės finansiniai rezultatai toliau silpnėjo, o tai dar labiau neramino investuotojus.
Akcijų kainų kritimas
Investuotojų pasitikėjimas sumažėjo iki rekordinių žemumų. Pasak „Reuters“, „Polestar“ akcijų kaina NASDAQ biržoje nukrito žemiau vieno dolerio – tai dramatiškas 93 procentų kritimas, palyginti su 2022 m. vertinimu. Toks nuosmukis kelia rimtą išbraukimo iš biržos sąrašo riziką, nes NASDAQ reikalauja, kad kotiruojamos bendrovės išlaikytų minimalią akcijų vertę, kad galėtų toliau jas įtraukti į biržos sąrašus.
- Akcijų kaina mažesnė nei 1 USD.
- 93 procentų vertės sumažėjimas per trejus metus.
- Įmonei dabar gresia įspėjimai dėl išbraukimo iš biržos sąrašo.
Atleidimų banga ir restruktūrizavimo pastangos
Susidūrusi su didėjančiais nuostoliais, „Polestar“ pradėjo platų restruktūrizavimą. Pastaraisiais metais bendrovė visame pasaulyje atleido apie 2 500 darbuotojų ir toliau mažina atleidimus. Jos tyrimų ir plėtros skyrius buvo gerokai sumažintas, nes „Polestar“ planuoja labiau pasikliauti savo patronuojančios bendrovės „Geely“ technologijomis.
Kitas plano etapas apima atvirkštinį akcijų skaidymą – finansinį manevrą, kuriuo siekiama padidinti atskirų akcijų kainą sumažinant bendrą apyvartoje esančių akcijų skaičių. Nors tai gali laikinai stabilizuoti investuotojų nuotaikas, tai neišsprendžia pagrindinių „Polestar“ veiklos iššūkių.
Ar įmonė išliks?
„Polestar“ išlikimas dabar priklauso nuo jos restruktūrizavimo strategijos sėkmės, gebėjimo kontroliuoti išlaidas ir bendradarbiavimo su „Geely“ efektyvumo. Ateities modeliai gali pasinaudoti bendromis platformomis ir komponentais, taip sumažinant kūrimo išlaidas. Tačiau įmonė taip pat turi atgauti vartotojų pasitikėjimą ir pagerinti gamybos terminų patikimumą.
- Labiau pasikliauti „Geely“ technologijomis, siekiant sumažinti išlaidas.
- Mažinti tyrimų ir veiklos išlaidas.
- Bandyti stabilizuoti akcijų kainą taikant atvirkštinį skaidymą.
Kol kas prekės ženklo ateitis išlieka neaiški. Elektromobilių rinka yra labai konkurencinga, maržos mažėja, o vartotojų lūkesčiai auga. „Polestar“ į lenktynes įsitraukė su didelėmis ambicijomis, tačiau jei transformacija nebus sėkminga, bendrovei gali būti sunku išlikti žymia žaidėja pasaulinėje elektromobilių rinkoje.
Kokia jūsų nuomonė? Ar manote, kad „Polestar“ gali atsigauti po šio žlugimo? Pasidalinkite savo mintimis komentaruose arba socialiniuose tinkluose.