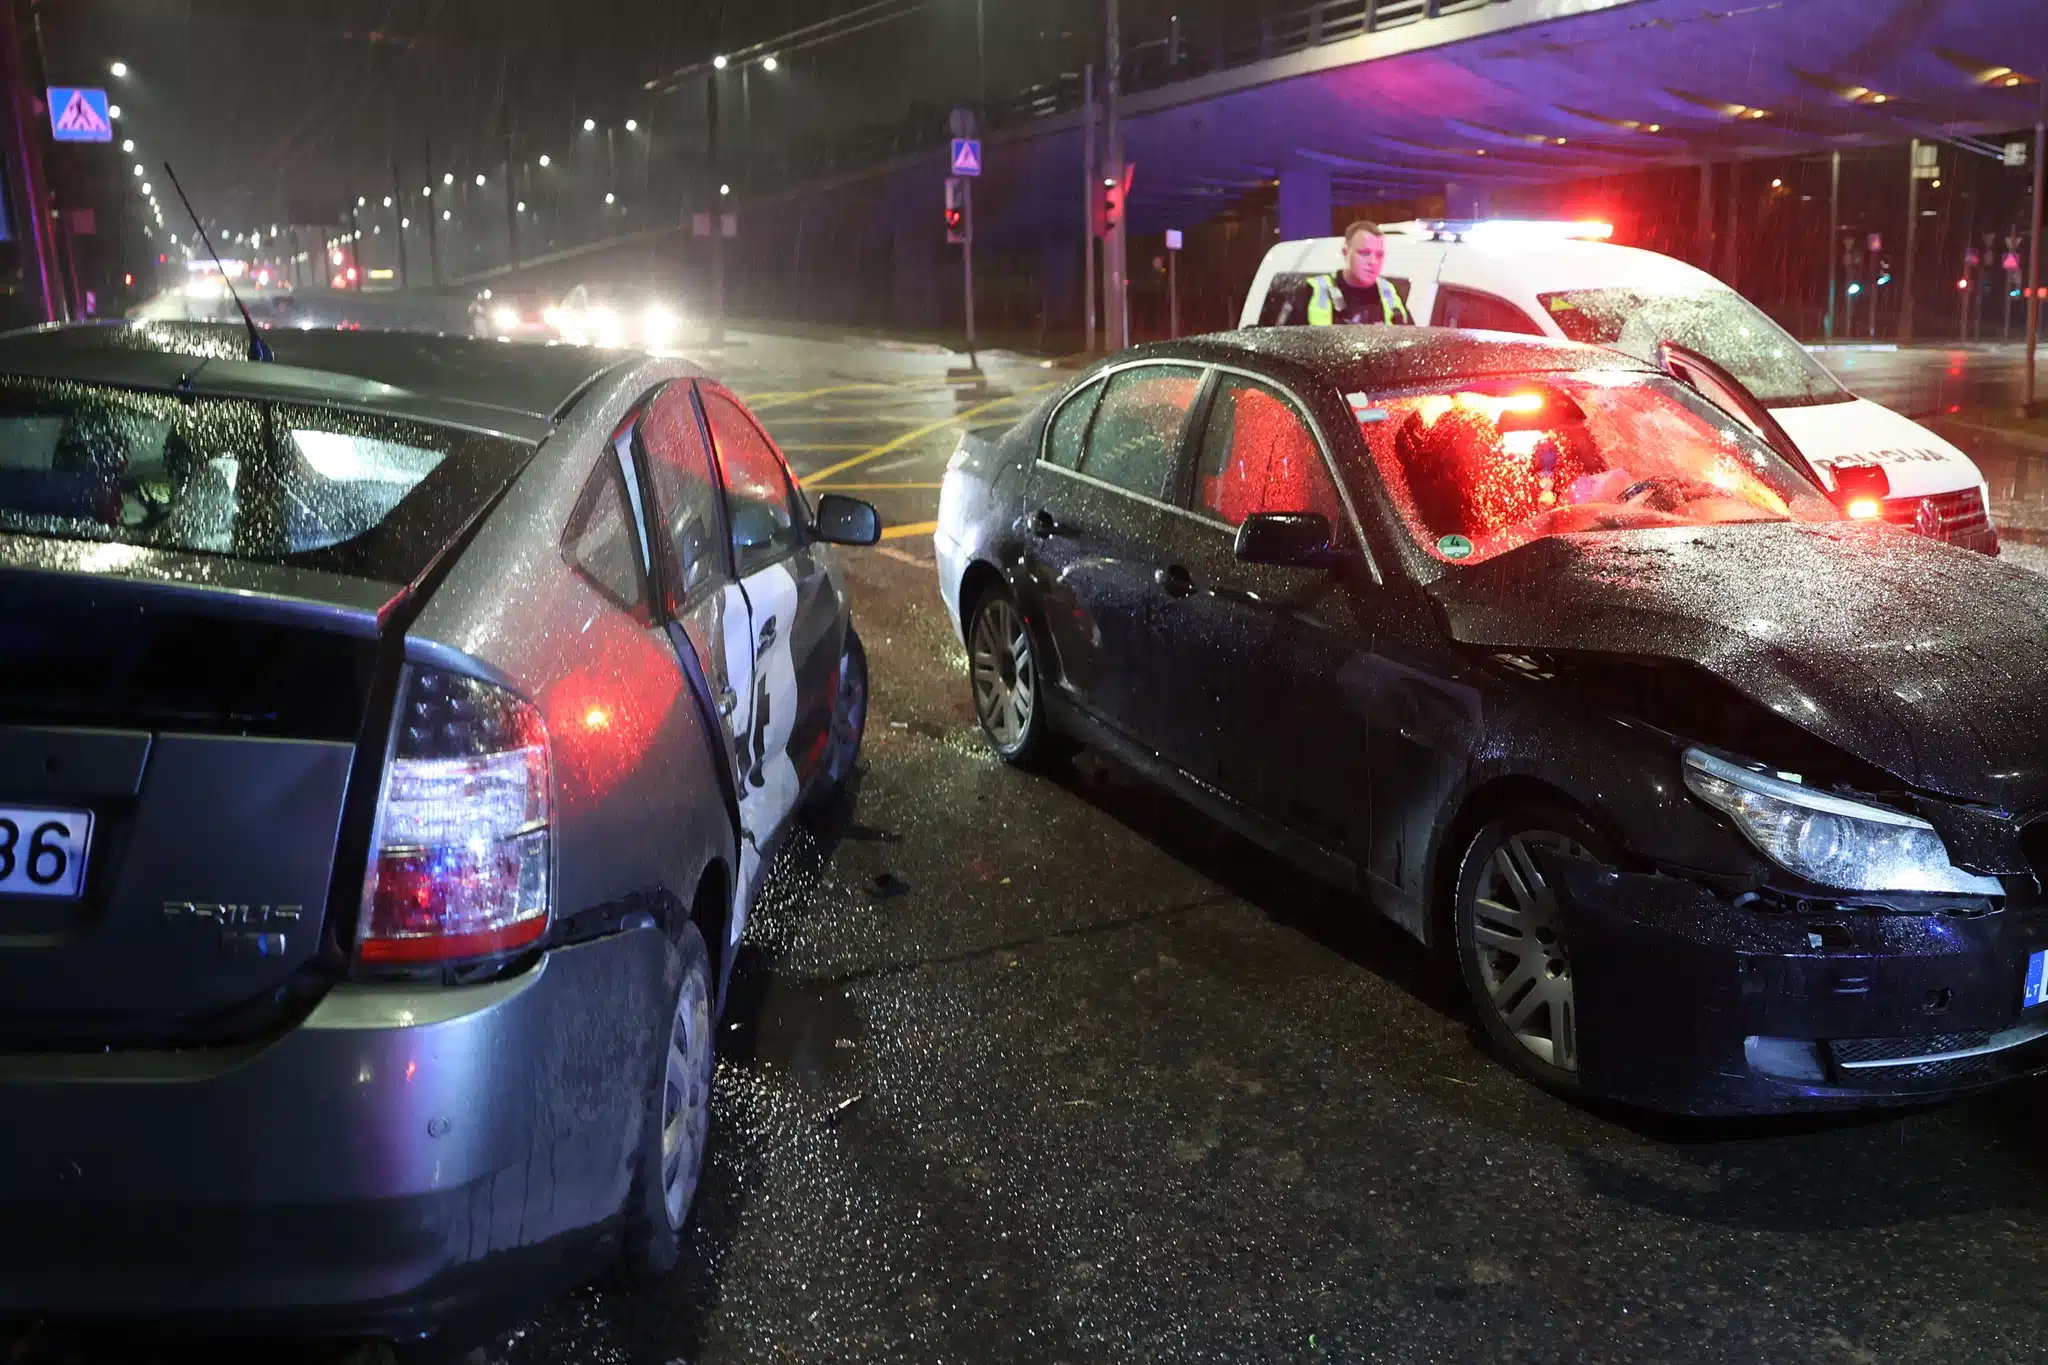
Pardavėjas paduoda raktelį ir nusišypso: „Pavažiuokite, pajauskite.“ Atrodo, maloniausia pirkimo dalis. Bet avarija per bandomąjį važiavimą vieną akimirką paverčia ją painiu klausimu, kas mokės už sulankstytą sparną – salonas, draudikas ar pirkėjas, kuris automobilio dar net nenusipirko.
Rudenį, kai keliai šlapi, o tamsa ateina vis anksčiau, toks scenarijus nėra teorinis. Atsakymas priklauso nuo dviejų dalykų: iš ko perkate automobilį ir kas parašyta popieriuje, kurį pasirašote prieš išvažiuodami.
Salone dažniausiai moka draudimas, bet ne visą sumą
Vokiečių leidinys „auto motor und sport“, cituodamas eismo teisės advokatę dr. Danielą Mielchen, primena paprastą principą. Prekybininkų automobiliai paprastai apdrausti dvigubai: nuo žalos pačiam automobiliui ir nuo žalos kitiems eismo dalyviams. Jei sudaužote tik salono automobilį, nuostolius dengia jo KASKO. Advokatės praktinė taisyklė tokia: jei prieš važiavimą niekas neperspėja kitaip, automobilis greičiausiai apdraustas.
Lietuvoje šią taisyklę verta taikyti atsargiau. Privalomas čia tik civilinės atsakomybės draudimas, o KASKO – savanoriškas, todėl salono sprendimas apdrausti parduodamus automobilius yra jo verslo reikalas, ne įstatymo reikalavimas.
Savos rizikos dalis – parašyta smulkiu šriftu
Vokietijoje pirkėjai prieš bandomąjį važiavimą dažnai pasirašo susitarimą, kuriame nurodyta jų pačių rizikos dalis – leidinio duomenimis, įprastai nuo 500 iki 1 000 eurų. Lietuvos salonuose sumos priklauso nuo konkrečios draudimo sutarties. Klausti apie jas verta prieš sėdant prie vairo, o ne tada, kai jau stovite šalikelėje su avarine signalizacija.
Kai nukenčia kitas automobilis
Lietuvoje privalomasis civilinės atsakomybės draudimas siejamas su transporto priemone, ne su konkrečiu žmogumi prie vairo. Įvažiavote kitam į galą? Nukentėjusiojo nuostolius atlygina parduodamo automobilio draudikas, o pirkėjas, važiavęs su savininko ar salono sutikimu, turi teisėtą pagrindą vairuoti. Civilinio kodekso 6.270 straipsnis transporto priemonę laiko didesnio pavojaus šaltiniu, tačiau kai žala kito automobilio valdytojui padaroma dėl šių šaltinių sąveikos, ji atlyginama bendrais pagrindais.
Draudikas sumokės nukentėjusiajam, tačiau vėliau turi teisę reikalauti, kad išmoką grąžintų atsakingas asmuo. TPVCAPD įstatymo 22 straipsnio 1 dalis tokius atvejus išvardija baigtiniu sąrašu, ir dalis jų tiesiogiai susiję su bandomuoju važiavimu:
- vairuotojas buvo neblaivus ar apsvaigęs, vartojo alkoholį ar kitas medžiagas po įvykio, kol nebuvo nustatytos jo aplinkybės, arba vengė patikrinimo;
- neturėjo teisės vairuoti tos rūšies transporto priemonės;
- žalą padarė tyčia;
- pasišalino iš eismo įvykio vietos.
Vokietijoje toks atgręžtinis reikalavimas, anot leidinio, gali siekti ir penkiaženklę sumą. Tai ne baimės kėlimas. Tai sutarties ir įstatymo sąlygos. Todėl net taurelė „nervams nuraminti“, kol laukiate pareigūnų, gali atsieiti brangiau už patį remontą. Plačiau – ko negalima daryti po eismo įvykio.
Avarija per bandomąjį važiavimą su privačiu pardavėju
Perkant iš skelbimo rizika didžiausia. Žalą kitiems vis tiek atlygins privalomasis draudimas, tačiau patį parduodamą automobilį dengs tik KASKO – jei savininkas jį apskritai turi. Advokatė įspėja ir dėl kitų spąstų: privatus civilinės atsakomybės draudimas Vokietijoje paprastai netaikomas žalai, padarytai vairuojant motorinę transporto priemonę. Panašios išimties verta paieškoti ir savo Lietuvoje sudarytoje sutartyje.
O jei pardavėjas KASKO neturi? Tada už sudaužytą automobilį tenka susitarti su pardavėju, o nesutarus – ginčytis. Kai kurie Lietuvos draudikai siūlo išeitį: „If“ KASKO papildomos sąlygos numato draudimą laikinai perduotam automobiliui, o pavyzdžiu nurodytas būtent bandomasis važiavimas prieš pirkimą. Redakcijos vertinimu, apie tokį papildymą verta paklausti savo draudiko dar prieš važiuojant apžiūrėti automobilio iš skelbimo.
Prieš paimant raktelį – trys klausimai raštu
Teisininkė pataria tris dalykus išsiaiškinti iš anksto ir užfiksuoti raštu. Pirma, ar automobilis turi KASKO. Antra, ar ta apsauga galioja kitam vairuotojui, t. y. jums, potencialiam pirkėjui. Trečia, kokio dydžio išskaitą teks sumokėti įvykus žalai. Su raštu užfiksuotais aiškiais atsakymais važiuoti daug ramiau.
Jei smūgis vis dėlto įvyksta, elkitės lygiai taip pat, kaip vairuodami savo automobilį: pildykite eismo įvykio deklaraciją arba kvieskite policiją ir neišvažiuokite iš įvykio vietos. Kitą kartą, kai pardavėjas paduos raktelį, paprašykite pirmiausia parodyti draudimo sąlygas – tai užtruks kelias minutes ir gali sutaupyti visą sparno kainą.